

Este año he tenido la gran fortuna de visitar buena parte de Latinoamérica acompañando a clientes de diferentes sectores, y hubo una escena que se repitió en cada uno de esos viajes, sin importar si me encontraba en Antofagasta, Buenos Aires, São Paulo, Bogotá o Monterrey: grúas en el horizonte, equipos sobredimensionados llegando a puertos, túneles en construcción, plantas ampliándose, nuevas torres de transmisión y módulos industriales descargándose al amanecer.
Pude concluir que la región vibra, se está transformando y que, como siempre —pero hoy más que nunca—, la logística, esa disciplina silenciosa que ocurre detrás de todo, se ha convertido en una protagonista de primer nivel.
Es difícil seleccionar un solo sector, pero sin duda la primera señal vino del energético. En Brasil, por ejemplo, durante una visita a un proyecto industrial pude conocer en detalle las inversiones multimillonarias que Petrobras está realizando en refinación, situación que se repite en diferentes latitudes y que tiene a Guyana con el GDP más alto de toda la región y uno de los mayores a nivel global. Esto mientras todo el mundo habla de la transición energética.
En Chile, otro cliente me mostró cómo se preparaba para un futuro sin 5,5 GW de generación a partir del carbón. Lo que eso implica en términos de inversión y de necesidades logísticas representa, sin duda alguna, grandes oportunidades para los actores de la industria.
En Argentina, en un summit de inversionistas, se analizaba cómo la reforma eléctrica abre paso a nuevas líneas de transmisión y gasoductos.
Esto me llevó a estudiar algunas cifras:
· Más de un centenar de proyectos eléctricos a partir del gas en etapa inicial, con US$20.400 millones en juego.
· US$17.000 millones en refinación y petroquímica, solo en Brasil.
· La inversión en energías limpias alcanzó alrededor de US$70.000 millones en 2025, principalmente en Colombia, Chile, Perú y Argentina.
Entendí que no eran señales aisladas: era el inicio de un nuevo ciclo energético regional.
La segunda señal provino de la minería. En Chile, un gerente de producción me dijo: “Estamos produciendo menos… pero el mundo nos pide más cobre que nunca”.
Poco después de ello, el cobre superó los US$5,02/lb, impulsado por restricciones en minas como El Teniente, Los Bronces y Quebrada Blanca. Con un déficit global anticipado, las expansiones, las nuevas plantas desaladoras y las nuevas fases de producción de las minas ya activas, dejaron de ser una opción para convertirse en una necesidad apremiante de la principal industria del país austral.
“Donde hay tensión entre oferta y demanda, hay inversión. Y donde hay inversión minera, la logística especializada debe estar dos pasos adelante.”
La tercera señal vino de algunas ciudades capitales. En Bogotá, la primera línea del metro llega al 70% de avance y están en marcha las licitaciones para la segunda línea. También las licitaciones del tren de cercanías que interconectará los municipios aledaños con la capital avanzan a buen ritmo. En Santiago, una nueva línea de metro avanza bajo tierra a partir del semestre pasado. En Lima, los vagones de trenes llegan y solo pueden moverse de noche por sus especificaciones de medidas.
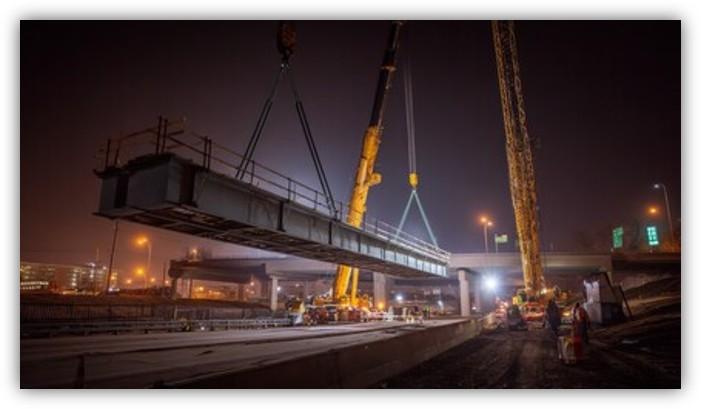
Fue entonces que vi el patrón en infraestructura: Latinoamérica está construyendo líneas de metro, tranvías, metro cables, trenes suburbanos y corredores férreos, todos al mismo tiempo. Mover TBM, rieles, trenes, carretes de cableado sobre dimensionado, casetas eléctricas o estaciones prefabricadas requiere coordinación quirúrgica. La movilidad urbana y la interconexión entre regiones dejó de ser un sueño: hoy es una necesidad creciente en toda Latinoamérica.
La cuarta señal provino del agua. Las concesiones de agua y saneamiento están explotando en Centroamérica y Sudamérica: Guatemala, El Salvador, Brasil, Chile y Lima, donde avanza la construcción de una nueva planta desaladora de gran importancia local. Tuberías con sobre dimensión, sistemas de bombeo, módulos industriales. La logística hídrica se volvió tan crítica como la ingeniería hidráulica.
La quinta señal vino del mundo digital. En El Salvador, un ejecutivo del sector me explicó la demanda energética de los data centers para alimentar la IA; algo que considero realmente impresionante por la velocidad a la que crece su demanda exponencial, y en países como Brasil y Panamá conocí de primera mano las rutas de cables submarinos que conectan el continente americano y europa. Es el momento de mayor inversión en lo que se conoce como créditos verdes para ampliar infraestructura digital. La infraestructura digital es física, pesada y delicada, y depende totalmente de la logística especializada.
Nada de eso ocurre “en la nube”.
La sexta señal llegó desde la transición energética. En Paraguay me sorprendió escuchar que su mezcla de etanol en combustible ya ronda el 30%. Donde hay biocombustibles, hay plantas, pipelines, terminales, almacenamiento y una cadena logística completamente nueva que habilitar y adaptar a la creciente demanda. Y eso sin mencionar todo lo que gira alrededor de proyectos eólicos, fotovoltaicos, hidrógeno verde y BESS en países como Perú, Chile y Colombia principalmente.
Y entonces apareció el panorama completo: la ola de inversión 2026–2030. Al cruzar todas estas señales con datos regionales, quedó algo claro: lo que viene será aún mayor que lo que vemos hoy.
La cartera proyectada a partir de 2026 posiciona a cinco países como los principales polos de mega–proyectos, por tamaño e inversión: Brasil, Chile, Argentina, Perú y México, sin dejar de lado a Guyana y Trinidad y Tobago en el Caribe, por sus yacimientos de hidrocarburos y su potencial minero. Esto no significa que en los demás países no exista crecimiento, sino que cada uno avanza según su escala, proporciones y el apetito de inversión que logran captar sobre ellos.
En conjunto, solo en minería se anticipan más de US$77.000 millones en proyectos listos para entrar en construcción. Y en energía limpia, Latinoamérica requerirá inversiones anuales de hasta US$150.000 millones para cumplir sus objetivos de transición energética en las próximas tres décadas.
Los sectores que liderarán esta ola incluyen:
· Minería (especialmente cobre y litio).
· Oil & Gas.
· Energías renovables, almacenamiento de energía (BESS) y transición energética.
· Infraestructura urbana y ferroviaria (metro, trenes, tranvías, metro cables).
· Infraestructura digital (data centers, cables submarinos).
· Agua, residuos y proyectos hídricos.
· Biocombustibles y descarbonización del transporte.
Nunca antes tantos sectores crecieron a la vez, en tantos países al mismo tiempo. Y lo que eso representa en gasto logístico es de tal magnitud que cualquier jugador de la industria que entienda estas señales podrá multiplicar ingresos y rentabilidad, capturando una mínima parte del share of wallet del mercado. Esto significa crecimiento exponencial y sostenido, a escala regional.
La conclusión es clara: estamos entrando en la década de la logística especializada.
La región necesita compañías logísticas especializadas capaces de estructurar soluciones end to end, de coordinar el transporte y entregas on site de turbinas, transformadores, trenes, tuberías, módulos industriales, equipos mineros en altura o infraestructura para IA, entre otros. Y no menos importante: gestionar aduanas y permisos de transporte, en una región que representa los mayores retos logísticos y aduaneros. Necesita ingeniería logística, anticipación y ejecución impecable. Es un llamado para los jugadores más grandes, pero también para aquellos local héroes con experiencia y redes de aliados especializados fuera de sus fronteras, que puedan extender su cobertura a nuevos países en Latinoamérica. La pregunta es ¿Quienes tienen una lectura clara de la dinámica de la región y son capaces de ajustar su estrategia de crecimiento a una escala regional articulada?
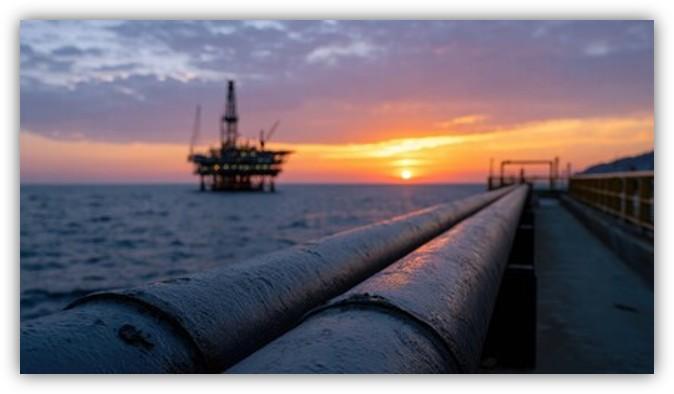
He visto proyectos avanzar solo porque se tomó en serio el riesgo logístico. He visto otros frenarse porque alguien subestimó una pieza de 250 toneladas o un tramo vial que no soportaba el peso bruto vehicular de un equipo SPMT cargado con un módulo de refinación. Y he visto cómo la logística se convirtió en la variable que define el éxito o fracaso técnico de un proyecto de gran envergadura.
Latinoamérica está lista para un salto histórico. Los países que ejecuten rápido capturarán capital, tecnología y competitividad. Y las compañías logísticas especializadas con alcance regional serán las protagonistas invisibles del desarrollo a nivel región.
¿Qué compañías de logística especializada ves tú compitiendo y ganando la mayor parte de este nuevo ciclo en Latinoamérica?, ¿Qué países ves liderando esta nueva ola de mega–proyectos y en qué industrias? Me encantará leer tu opinión y perspectiva.


